
Arriva l’ora della dichiarazione dei redditi. Come detrarre i premi delle polizze
In linea di massima le polizze legate ai veicoli non sono detraibili in sede di dichiarazione dei redditi da parte dei privati. Mentre le polizze vita sono detraibili se prevedono il rischio di morte, di invalidità permanente o di non autosufficienza. Ma poi esistono numerose eccezioni.

Esperto di prodotti finanziari, mercati energetici e telefonia


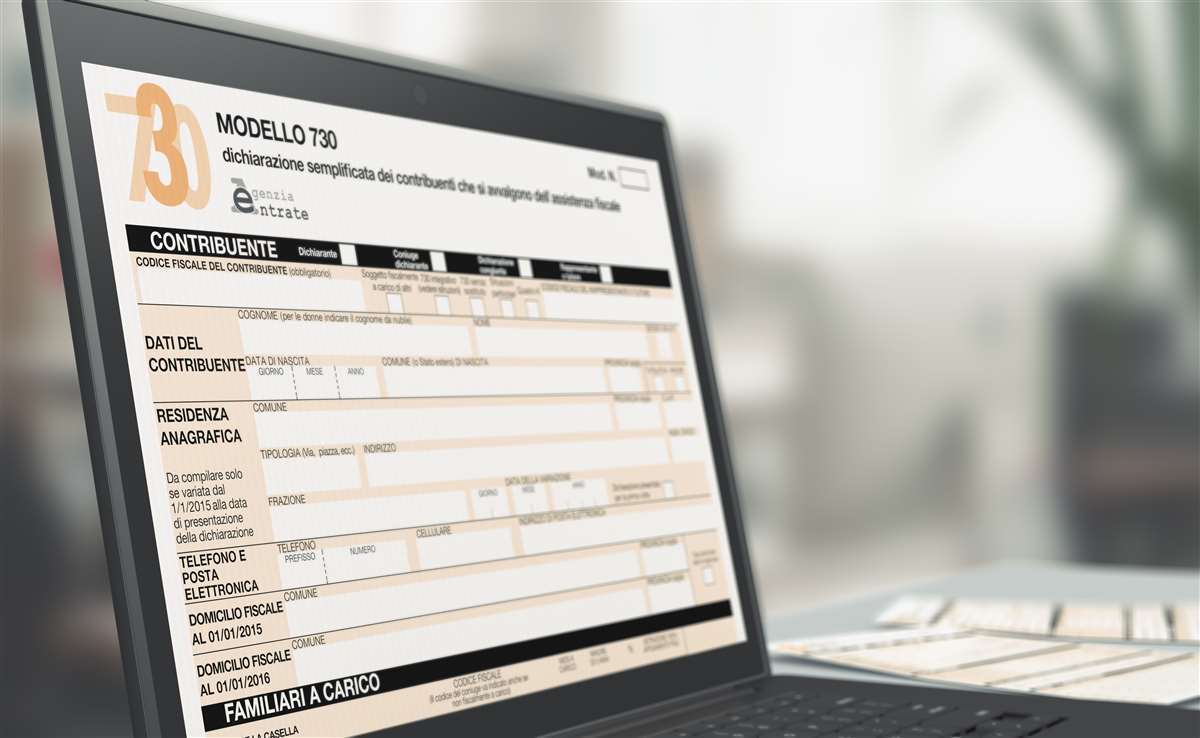
Si avvicina il momento di compilare la dichiarazione dei redditi e, a questo proposito, può essere utile fare il punto sulla possibilità di “scaricare” alcune polizze assicurative. Un passaggio importante per avere contezza dei costi e dei benefici delle soluzioni sottoscritte nel tempo.
Fiscalità a confronto per le assicurazioni
Partiamo dalle assicurazioni riguardanti i veicoli. In linea di massima le polizze non sono detraibili in sede di dichiarazione dei redditi da parte dei privati. Nel caso di polizze assicurative stipulate dal contraente relative all’autovettura, a copertura del rischio morte e invalidità di un conducente terzo, la detrazione non spetta per il relativo premio se il soggetto assicurato non è individuato. Questo perché a quel punto chiunque può essere un qualsiasi conducente del veicolo. La detrazione spetta, invece, qualora il conducente sia un soggetto individuato nella polizza auto e abbia i requisiti precedentemente elencati. Quanto all’assicurazione casa, la detrazione – nell’ordine del 19% di quanto pagato – riguarda la copertura dai rischi catastrofali come terremoti e alluvioni.
Le esclusioni
Le polizze vita sono detraibili se prevedono il rischio di morte, di invalidità permanente o di non autosufficienza. Anche in questo caso, la quota di detrazione fiscale è del 19% (delle spese sostenute), con un tetto massimo di spesa che può variare annualmente. Di solito negli ultimi anni la soglia è stata fissata a 530 euro (quindi la detraibilità si ferma a quota 107 euro), ma un tempo il Fisco era più generoso. Fino al 2013, il limite massimo era di 1.291,14 euro, mentre negli anni successivi il limite è sceso prima a 630 euro e quindi al livello attuale.
La detrazione si applica in linea di massima perché poi vi sono delle specifiche per tipologia di contratto. Generalmente, per accedere alla detrazione, le polizze vita devono avere una durata minima intorno ai cinque anni, con l’agevolazione concessa solo se il beneficiario della polizza è il contraente, un familiare o un erede legittimo.
L’importanza di conservare la documentazione
Relativamente al contratto riguardante il rischio di non autosufficienza nel compimento degli atti di vita quotidiana, la detrazione spetta se i contratti coprono il rischio riguardante la non autosufficienza dei seguenti atti: assunzione di alimenti, deambulazione, espletamento delle funzioni fisiologiche e dell’igiene personale, indossare gli indumenti.
Con il modello 730 è possibile altresì fruire di una detrazione per i premi relativi alle assicurazioni finalizzate alla tutela delle persone con disabilità grave ai sensi della legge 104. In questo caso la detrazione può arrivare fino a un massimale di 750 euro.
Un aspetto cruciale riguarda la tracciabilità, da dimostrare mediante la relativa annotazione in fattura, ricevuta fiscale o documento commerciale. La polizza vita e infortuni pagata in contanti non dà diritto alla detrazione fiscale.
In vista di eventuali controlli, è fondamentale conservare la ricevuta del pagamento del premio assicurativo e il contratto di assicurazione che attesta i rischi coperti, in modo da poterli presentare in caso di richiesta delle autorità. In particolare, fanno fede la ricevuta del pagamento tramite carta di debito o di credito, la copia bollettino postale, del Mav o dei pagamenti effettuati tramite l’applicazione PagoPA.


Articoli correlati

La detrazione fiscale per l'assicurazione auto 2026 è valida solo per una garanzia accessoria, la Infortuni Conducente, ma non per la polizza auto. Ecco tutto quello che c'è da sapere in merito a questa opportunità a disposizione degli automobilisti italiani.

Rischi naturali in aumento e case spesso scoperte spingono Federproprietà a considerare l’obbligo di assicurazione catastrofale per gli immobili residenziali. L’Associazione propone un’introduzione per gradi, partendo dagli immobili già incentivati e chiede un progetto condiviso con Governo e ANIA, supportato da incentivi e agevolazioni.
Secondo un'indagine di Tavo Pets, più di un automobilista su due non utilizza sistemi di protezioni durante il trasporto dei propri animali domestici. A causa di questo comportamento, una persona su tre ha subito una distrazione alla guida causata dal proprio pet.
Una nuova la proposta di legge depositata alla Camera prevede incentivi economici per la stipula delle polizze catastrofali sulla prima casa. L’obiettivo è quello di proteggere l’abitazione di residenza e ridurre l’impatto finanziario delle calamità sulle famiglie italiane.
Guide correlate
Malattie comuni nei gatti e nei cani: come proteggere i tuoi pet con l’assicurazione giusta
Guida completa su malattie comuni nei gatti e cani, come dermatiti e infezioni. Scopri come prevenirle e come scegliere l’assicurazione giusta per risparmiare sui costi veterinari, garantendo cure eccellenti ai tuoi amici a quattro zampe.
Polizza eventi socio-politici
Per arricchire l’assicurazione è possibile aggiungere alla RC anche la garanzia accessoria Eventi socio-politici, che garantisce un rimborso dai danni registrati dal veicolo a seguito di atti di vandalismo collegati a eventi ben precisi.
Con le garanzie accessorie è possibile aumentare le tutele dell’assicurazione auto, moto o autocarro, andando a colmare i vuoti che caratterizzano la polizza RC, l’unica obbligatoria per poter circolare. Ecco quali sono e come funzionano.

Polizza furto e incendio
La polizza Furto e Incendio è una delle principali garanzie accessorie da abbinare alla copertura RC Auto/Moto: con questa garanzia è possibile ottenere delle tutele contro diversi tipi di rischi.
